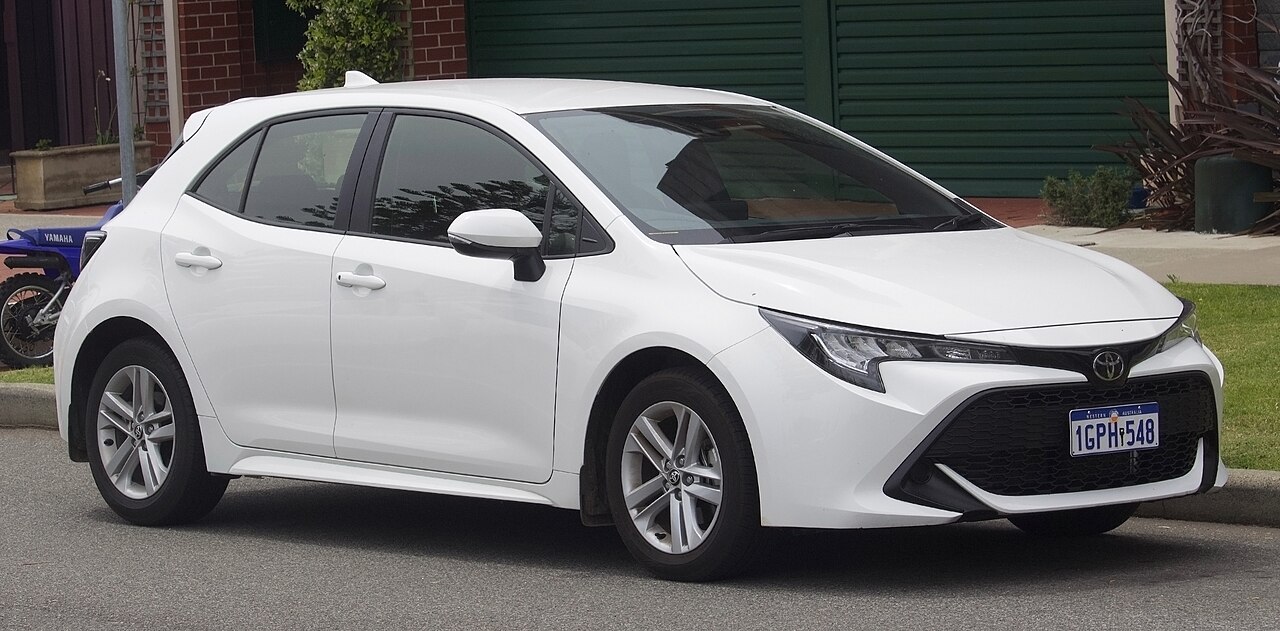
Leasing Toyoty Corolli to jeden z najtańszych sposobów na nowy kompakt hybrydowy w firmie: przy wpłacie 20% i wykupie 30% rata wynosi ok. 1 309 zł netto miesięcznie. Liczymy na bazie najtańszego sedana 1.8 Hybrid Comfort za 114 100 zł brutto.
Ile kosztuje leasing Corolli? Cztery scenariusze
Poniższe raty policzyliśmy dla ceny 92 764 zł netto przy oprocentowaniu 7,8% w skali roku. Hatchback 1.8 jest droższy o ok. 3,2 tys. zł netto, więc rata wzrośnie mniej więcej o 45–70 zł netto. Realna oferta zależy od firmy leasingowej, Twojej historii i ewentualnych dopłat Toyota Leasing.
| Scenariusz | Wpłata | Okres | Wykup | Rata netto |
|---|---|---|---|---|
| Niska rata | 18 553 zł | 48 mies. | 27 829 zł | 1 309 zł |
| Standard | 9 276 zł | 48 mies. | 18 553 zł | 1 700 zł |
| Szybka spłata | 18 553 zł | 36 mies. | 9 276 zł | 2 089 zł |
| Bez wpłaty | 0 zł | 60 mies. | 928 zł | 1 859 zł |
Wyliczenia orientacyjne: rata annuitetowa netto, bez ubezpieczenia i opłat dodatkowych, październik 2026.
Wariant „Szybka spłata” jest najdroższy w miesiącu, ale po trzech latach wykupujesz auto za ok. 9 276 zł netto – mniej niż wynosi jego realna wartość rynkowa. Dla Corolli, która dobrze trzyma cenę, to często najlepszy rachunek całkowity.
VAT i limit 100 000 zł dla Toyoty Corolli
Corolla 1.8 Hybrid emituje ponad 50 g CO2/km, więc obowiązuje ją limit 100 000 zł. Jeśli auto służy wyłącznie firmie (ewidencja przebiegu i zgłoszenie VAT-26), wartość do limitu to cena netto – 92,8 tys. zł – i całość części kapitałowej rat jest kosztem. Przy użytku mieszanym do wartości dodaje się połowę VAT, czyli ok. 10,7 tys. zł. Wartość rośnie do ok. 103,4 tys. zł, a w koszty trafia ok. 96,7% kapitału rat. Odsetki i opłaty eksploatacyjne rozliczasz wtedy w 75%, a VAT od rat w 50%.
Przy hatchbacku GR Sport 2.0 Hybrid (153 000 zł brutto) proporcja spada do ok. 72%, więc różnica w podatku jest odczuwalna. Jeśli zależy Ci na optymalizacji, bazowa lub średnia wersja wypada korzystniej.
Którą Corollę wziąć w leasing?
Do floty i dla przedstawicieli handlowych najlepiej sprawdza się Touring Sports 1.8 Hybrid Comfort lub Style: duży bagażnik na próbki, niskie spalanie w trasie i wysoka cena na rynku wtórnym, która ułatwia sprzedaż po leasingu. Hatchback wybierają głównie osoby jeżdżące po mieście. Sedan to najtańszy bilet do Corolli, ale ma najmniejszy popyt jako auto używane.
Wykup na poziomie 20–30% jest dla Corolli bezpieczny – po czterech latach rynkowa wartość zwykle go przewyższa. Dzięki temu możesz wykupić auto i sprzedać je z zyskiem albo zostawić je w rodzinie.
Leasing konsumencki Corolli
Osoba prywatna też może wziąć Corollę w leasing, ale raty liczone są od ceny brutto i nie ma korzyści podatkowych. Rata przy tych samych parametrach jest więc o 23% wyższa niż w tabeli. Leasing konsumencki ma sens, gdy chcesz niskiej raty i wymiany auta co 3–4 lata.
- Wpłata własna
- —
- Wykup
- —
- Suma opłat
- —
- Suma opłat / cena
- —
Wynik orientacyjny. Dokładną ofertę porównamy u kilkunastu leasingodawców.
Najczęstsze pytania
Jaka jest rata leasingu Toyoty Corolli?
Przy cenie 114 100 zł brutto (ok. 92 764 zł netto), wpłacie 10%, okresie 48 miesięcy i wykupie 20% rata wynosi około 1 700 zł netto. Najniższą ratę, ok. 1 309 zł netto, daje wariant z 20% wpłaty i 30% wykupu.
Czy Corolla mieści się w limicie 100 000 zł?
Bazowy sedan 1.8 Hybrid Comfort kosztuje ok. 92,8 tys. zł netto, więc przy pełnym odliczeniu VAT mieści się w limicie w całości. Przy użytku mieszanym do wartości dolicza się połowę VAT i w koszty trafia ok. 97% części kapitałowej rat. Droższe wersje Style i GR Sport przekraczają limit wyraźniej.
Czy można wziąć Corollę w leasing bez wpłaty własnej?
Tak, wiele firm leasingowych finansuje Corollę bez wpłaty, zwłaszcza klientom z historią kredytową. Rata przy 60 miesiącach i wykupie 1% wynosi wtedy ok. 1 859 zł netto. Młode firmy (poniżej 12 miesięcy działalności) zwykle muszą wnieść 10–20% wpłaty.