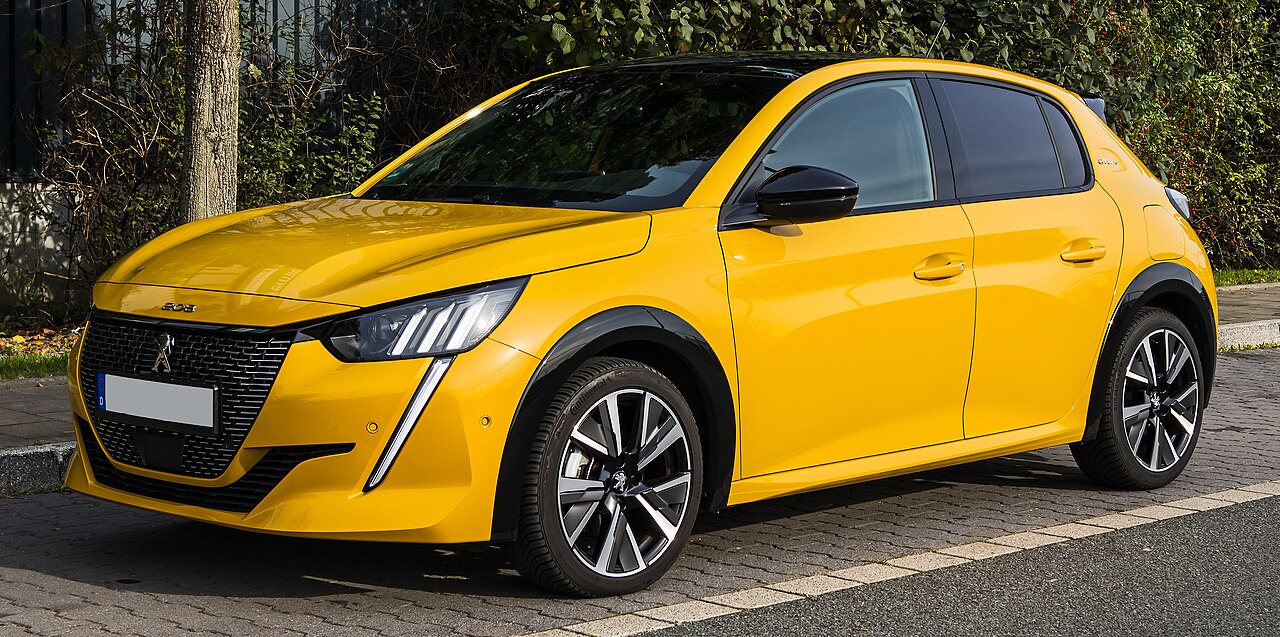
Leasing Peugeot 208 w bazowej wersji 1.2 Turbo 100 KM za 80 600 zł brutto to rata od ok. 925 zł netto miesięcznie przy 20% wpłaty i 48 miesiącach. Najpopularniejszy wariant „Standard” z 10% wpłaty wychodzi ok. 1201 zł netto. Poniżej liczymy cztery scenariusze i podpowiadamy, którą wersję brać, żeby wykup miał sens.
Ile wynosi rata za Peugeota 208? Cztery scenariusze
Do obliczeń przyjęliśmy cenę netto 65 528 zł (80 600 zł brutto) i oprocentowanie 7,8% w skali roku. To kalkulacja poglądowa – realna oferta zależy od historii firmy, ubezpieczenia i promocji dealera.
| Scenariusz | Wpłata | Okres | Wykup | Rata netto |
|---|---|---|---|---|
| Niska rata | 13 106 zł | 48 mies. | 19 659 zł | 925 zł |
| Standard | 6 553 zł | 48 mies. | 13 106 zł | 1 201 zł |
| Szybka spłata | 13 106 zł | 36 mies. | 6 553 zł | 1 476 zł |
| Bez wpłaty | 0 zł | 60 mies. | 655 zł | 1 313 zł |
Widać, że skrócenie umowy do 36 miesięcy podnosi ratę o ok. 550 zł względem wariantu z niskim wykupem, ale po trzech latach auto jest prawie spłacone. Wariant bez wpłaty jest wygodny dla firmy, która nie chce zamrażać gotówki, choć łączny koszt jest wtedy najwyższy.
VAT i koszty w 2026 – jak rozliczysz 208 w firmie
Peugeot 208 z silnikiem spalinowym lub miękką hybrydą emituje ponad 50 g CO2/km, więc obowiązuje go limit 100 000 zł. Bazowa wersja ma 65 528 zł netto; nawet przy użytku mieszanym, gdy do wartości doliczasz połowę nieodliczonego VAT (ok. 7500 zł), wychodzi ok. 73 tys. zł. Oznacza to, że 100% części kapitałowej raty trafia w koszty. Limit zaczyna mieć znaczenie dopiero przy odmianach powyżej ok. 110 tys. zł brutto – dla GT Exclusive za 130 300 zł w koszty trafi ok. 85% raty.
Elektryczny E-208 korzysta z limitu 225 000 zł, więc jego ratę rozliczysz w całości niezależnie od wersji. Przy użytku mieszanym odliczysz 50% VAT od raty i paliwa, a koszty eksploatacji (paliwo, serwis, opony) zaliczysz w 75%.
Którą wersję 208 wziąć w leasing?
W leasingu najlepiej bronią się wersje Hybrid 110 Business i Allure. Automat i niższe spalanie są dziś oczekiwane na rynku wtórnym, więc po 4 latach łatwiej sprzedać auto albo przejąć je po korzystnym wykupie. Bazowy manual 100 KM ma najniższą ratę, ale klient z rynku wtórnego płaci za niego wyraźnie mniej.
Przy wykupie 20–30% warto pamiętać, że rynkowa wartość czteroletniego 208 z przebiegiem 80 tys. km to zwykle 45–55% ceny katalogowej. Wykup na poziomie 20% daje więc spory zapas – możesz wykupić auto i sprzedać je z zyskiem lub zatrzymać na kolejne lata. Elektryczny E-208 traci wartość szybciej, dlatego w jego przypadku bezpieczniejszy jest niższy wykup.
Leasing konsumencki dla osób prywatnych
Osoba bez działalności też może wziąć 208 w leasing konsumencki. Rata nie jest wtedy kosztem podatkowym, ale niska wpłata własna i ustalony wykup sprawiają, że to alternatywa dla kredytu, zwłaszcza gdy chcesz wymieniać auto co 3–4 lata.
- Wpłata własna
- —
- Wykup
- —
- Suma opłat
- —
- Suma opłat / cena
- —
Wynik orientacyjny. Dokładną ofertę porównamy u kilkunastu leasingodawców.
Najczęstsze pytania
Jaka jest najniższa rata leasingu Peugeota 208?
Przy wpłacie 20%, okresie 48 miesięcy i wykupie 30% rata dla wersji za 80 600 zł brutto wynosi ok. 925 zł netto miesięcznie. To wariant z najniższą ratą, ale z wysokim wykupem na końcu – ok. 19 659 zł netto.
Czy Peugeot 208 mieści się w limicie 100 000 zł?
W większości wersji tak. Przy użytku mieszanym do ceny netto dolicza się połowę VAT, więc w całości mieszczą się auta do ok. 110 tys. zł brutto, np. Hybrid 110 Allure. Przy GT Exclusive za 130 300 zł w koszty trafi ok. 85% części kapitałowej raty.
Czy E-208 w leasingu się opłaca?
Elektryczny 208 ma limit kosztów 225 000 zł, więc cała rata jest kosztem. Opłaca się przede wszystkim firmie, która ładuje auto w siedzibie lub w domu właściciela – wtedy koszt energii na 100 km jest wyraźnie niższy niż paliwa w hybrydzie.